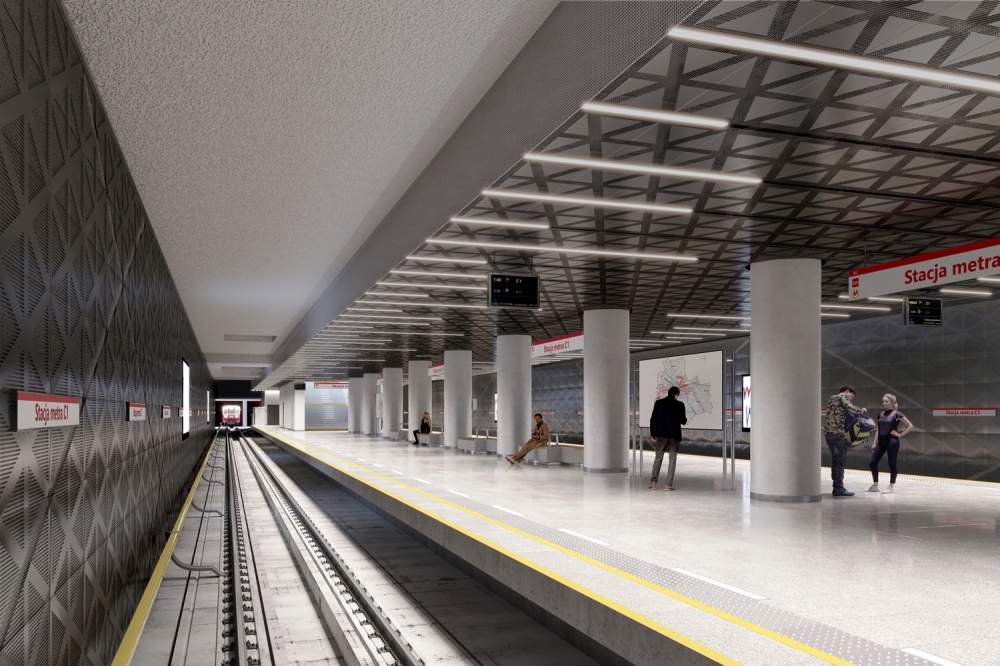
Nowe stacje metra M2 na warszawskim Bemowie mogą zmienić układ sił na lokalnym rynku nieruchomości komercyjnych. Według analizy Walter Herz biurowce położone w pieszym zasięgu metra osiągają w Warszawie czynsze nawet o 6 euro za mkw. miesięcznie wyższe niż porównywane obiekty tej samej klasy poza jego zasięgiem. Największy potencjał w zachodniej części miasta eksperci dostrzegają w rejonie stacji Karolin. Nie oznacza to jednak automatycznego wzrostu wartości wszystkich nieruchomości ani powstania nowego zagłębia biurowego. Kluczowe będą rzeczywisty popyt najemców, standard budynków i możliwość dalszej zabudowy.
Warszawski rynek biurowy od lat rozwija się w ścisłym związku z infrastrukturą transportową. Największe skupiska powierzchni biurowych powstały w Śródmieściu, na Woli oraz Mokotowie, gdzie dostęp do metra jest jednym z ważnych argumentów przy wyborze lokalizacji przez najemców.
Teraz podobną szansę otrzymuje zachodnia część Warszawy. Budowany odcinek drugiej linii metra obejmuje trzy stacje: Lazurowa, Chrzanów i Karolin. Według informacji miasta z 14 października 2026 roku trwają testy połączenia nowej infrastruktury z funkcjonującą linią M2. Stacje nie są jeszcze dostępne w regularnym ruchu pasażerskim, a oficjalna data otwarcia nie została podana.
Wpływ tej inwestycji na rynek biurowy przeanalizowała firma doradcza Walter Herz. Jej dane pokazują, że bliskość metra wiąże się z wyższymi średnimi stawkami najmu, ale skala tej zależności jest różna w poszczególnych lokalizacjach.
Najważniejsze pytanie brzmi zatem nie tylko, ile mogą zyskać istniejące budynki, lecz także czy nowe stacje przyciągną na Bemowo kolejnych inwestorów i najemców.
Metro M2 w Warszawie. Trzy nowe stacje i ich znaczenie dla nieruchomości
Zachodni odcinek drugiej linii metra obejmuje stacje zlokalizowane na obszarach o zróżnicowanym charakterze zabudowy.
- Lazurowa – w rejonie skrzyżowania ulic Górczewskiej i Lazurowej.
- Chrzanów – w rejonie ulic Rayskiego i Szeligowskiej, na obszarze rozwijającej się zabudowy mieszkaniowej.
- Karolin – w rejonie ulic Połczyńskiej i Sochaczewskiej, w sąsiedztwie istniejących obiektów biurowych i usługowych.
Każda z tych lokalizacji ma nieco inny potencjał.
Chrzanów jest przede wszystkim obszarem rozwoju mieszkaniowego. W rejonie Lazurowej znajdują się istniejące obiekty usługowe i biurowe, ale nie tworzą one zwartego centrum biznesowego.
Karolin wyróżnia się większą koncentracją obiektów komercyjnych, które już dziś funkcjonują na rynku. Dzięki nowej stacji część z nich uzyska znacznie lepszy dostęp do szybkiego transportu szynowego.
To istotna różnica. W pierwszym okresie po uruchomieniu metra korzyści mogą odczuć przede wszystkim właściciele istniejących budynków, a nie wyłącznie deweloperzy planujący kolejne inwestycje.
61% warszawskiej powierzchni biurowej znajduje się w zasięgu metra
Według analizy Walter Herz około 51% budynków biurowych w Warszawie znajduje się w odległości do 1,2 km od stacji metra.
Obiekty te odpowiadają za 61% całkowitej powierzchni biurowej w mieście.
Różnica pokazuje, że budynki zlokalizowane przy metrze mają przeciętnie większą powierzchnię niż nieruchomości znajdujące się poza jego pieszym zasięgiem.
– Metro jest jednym z najważniejszych czynników kształtujących warszawską mapę biurową – wskazuje Daria Stefańska, Senior Data Analyst w Walter Herz.
Największe skupiska biur znajdują się w otoczeniu stacji Centrum i Rondo ONZ. W promieniu do 1,2 km od każdej z nich usytuowanych jest około 180 budynków biurowych.
W podobnie wyznaczonym zasięgu stacji Świętokrzyska znajduje się około 170 biurowców, stacji Nowy Świat-Uniwersytet ponad 150, a Ronda Daszyńskiego około 140.
Dane pokazują, jak silnie warszawski sektor biurowy skupia się wokół głównych węzłów transportowych.
Ile kosztują biura przy metrze? Czynsze zależą od odległości od stacji
Jednym z najważniejszych ustaleń raportu Walter Herz jest różnica w średnich stawkach najmu biur w zależności od ich odległości od najbliższej stacji.
W budynkach położonych do 300 metrów od metra przeciętny czynsz wynosi 19,6 euro za mkw. miesięcznie.
W odległości od 300 do 800 metrów stawka spada do 18,9 euro, a w pasie 800-1200 metrów wynosi przeciętnie 15,6 euro.
Poza zasięgiem 1,2 km od stacji średni czynsz utrzymuje się na poziomie 12,9 euro za mkw. miesięcznie.
| Odległość od metra | Liczba biurowców | Łączna powierzchnia | Średni czynsz EUR/mkw./mies. |
|---|---|---|---|
| Do 300 m | Około 150 | 1,82 mln mkw. | 19,6 EUR |
| 300-800 m | Około 330 | 2,61 mln mkw. | 18,9 EUR |
| 800-1200 m | Około 130 | 1,10 mln mkw. | 15,6 EUR |
| Powyżej 1200 m | Ponad 570 | 3,61 mln mkw. | 12,9 EUR |
Źródło: Walter Herz, analiza warszawskiego rynku biurowego, 20 października 2026 r. Wartości przybliżone, dotyczące zasobów biurowych w różnych lokalizacjach i o zróżnicowanych parametrach.
Różnica między średnim czynszem w budynkach położonych najbliżej metra a obiektami poza jego pieszym zasięgiem wynosi w tym zestawieniu 6,7 euro za mkw. miesięcznie.
Nie oznacza to jednak, że za samą bliskość metra najemcy płacą dokładnie o tyle więcej.
Na wynik wpływa również fakt, że znaczną część najbardziej atrakcyjnych lokalizacji stanowią centralne obszary Warszawy, w których czynsze są wyższe także z innych powodów.
Premia za bliskość metra. Biura klasy A nawet o 6 euro droższe
Aby lepiej ocenić znaczenie dostępu do transportu, eksperci Walter Herz porównali stawki czynszu w podziale na klasy budynków biurowych.
Różnice są szczególnie wyraźne w przypadku biurowców klasy A.
W ich przypadku średni czynsz w zasięgu 1,2 km od stacji metra przekracza 20 euro za mkw. miesięcznie, podczas gdy poza tym zasięgiem wynosi około 14,4 euro.
W budynkach klasy B jest to odpowiednio 15,3 i 12 euro, a w klasie C – 14,2 i 10,6 euro za mkw. miesięcznie.
| Klasa biurowca | Czynsz przy metrze | Czynsz poza zasięgiem metra |
|---|---|---|
| Klasa A | Ponad 20 EUR/mkw. | 14,4 EUR/mkw. |
| Klasa B | 15,3 EUR/mkw. | 12,0 EUR/mkw. |
| Klasa C | 14,2 EUR/mkw. | 10,6 EUR/mkw. |
Średnie miesięczne stawki czynszu w euro za metr kwadratowy. Zasięg metra: do 1,2 km od stacji. Źródło: Walter Herz, październik 2026 r.
Zestawienie potwierdza, że dostępność komunikacyjna jest powiązana z poziomem czynszu również po uwzględnieniu klasy budynku.
Nie eliminuje jednak wszystkich pozostałych różnic pomiędzy nieruchomościami, takich jak odległość od centrum, rok budowy, wyposażenie, dostępność miejsc parkingowych czy jakość otoczenia.
Czy wyższy czynsz oznacza większą wartość nieruchomości?
Z perspektywy właściciela biurowca możliwość uzyskania wyższego czynszu może zwiększać potencjalną wartość inwestycyjną nieruchomości.
W wycenie obiektów komercyjnych istotną rolę odgrywają bowiem dochody generowane przez najem, przewidywane koszty oraz ryzyko związane z utrzymaniem najemców.
Jeśli budynek przy nowej stacji metra będzie łatwiej wynajmować, a jego właściciel uzyska korzystniejsze stawki, może to poprawić wyniki finansowe nieruchomości.
Nie jest to jednak mechanizm automatyczny.
Przykładowo wyższy czynsz ofertowy nie przełoży się na większe przychody, jeśli budynek będzie przez długi czas częściowo pusty lub będzie wymagał kosztownej modernizacji.
Dlatego dane o czynszach należy traktować jako ważny sygnał dotyczący atrakcyjności lokalizacji, a nie jako bezpośredni pomiar wzrostu wartości rynkowej wszystkich biurowców.
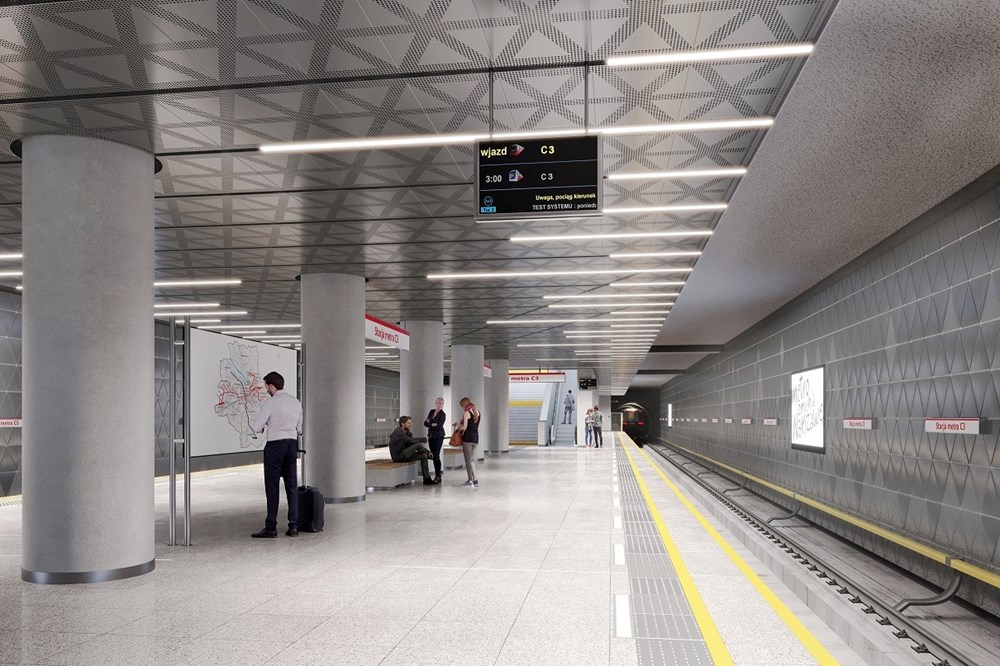
Karolin może zyskać najwięcej na nowym odcinku M2
W ocenie Walter Herz największy potencjał związany z zachodnią rozbudową drugiej linii metra ma rejon stacji Karolin.
W szerszym otoczeniu trzech nowych stacji, w promieniu do 3 km, znajduje się ponad 30 budynków biurowych.
Jednak w odległości do 1,2 km od tych stacji zlokalizowanych jest tylko 12 biurowców o łącznej powierzchni około 28 tys. mkw. Ich średni czynsz wynosi 12,7 euro za mkw. miesięcznie.
To niewielka skala w porównaniu z największymi warszawskimi centrami biznesowymi.
Najwięcej istniejących obiektów, które mogą bezpośrednio skorzystać z nowej infrastruktury, znajduje się w okolicy Karolina.
Które biurowce znajdują się w sąsiedztwie Karolina?
Analiza Walter Herz wymienia kilka istniejących nieruchomości położonych stosunkowo blisko planowanej stacji.
- TRUMPF HQ – budynek klasy A o powierzchni około 1,7 tys. mkw., zlokalizowany około 130 metrów od stacji.
- Połczyńska 116A – budynek klasy B o powierzchni około 1 tys. mkw., położony około 210 metrów od metra.
- West Warsaw Office – obiekt klasy A o powierzchni około 5,8 tys. mkw., oddalony o około 520 metrów.
- Pola Karolińskie – budynek klasy B o powierzchni około 8,5 tys. mkw., znajdujący się około 1,01 km od stacji.
- Diamond Business Park Ursus – kompleks obejmujący siedem budynków klasy A i B, położony około 1,2 km od stacji.
W szerszym otoczeniu znajdują się także S8 Business Park, Centrum Factory Ursus oraz obiekty komercyjne przy placu Czerwca 1976 roku.
Dla części tych nieruchomości otwarcie metra może oznaczać realną zmianę sposobu dojazdu pracowników.
Bezpośrednie połączenie z Wolą, Śródmieściem i innymi obszarami położonymi wzdłuż M2 może zwiększyć atrakcyjność zachodnich lokalizacji dla firm, które dotychczas preferowały bardziej centralne biura.
Znaczenie będzie miała jednak nie tylko odległość od stacji, ale również faktyczna trasa dojścia, dostępność chodników i połączenia z pozostałymi środkami transportu.
Chrzanów i Lazurowa. Metro nie wszędzie stworzy nowe centrum biurowe
Sytuacja dwóch pozostałych stacji jest odmienna.
Według Walter Herz w szerszym otoczeniu Lazurowej znajduje się dziewięć budynków biurowych, w tym obiekty przy ulicy Człuchowskiej 66, Dywizjonu 303 oraz Aquarius, Comet Business Center i Wola Court.
Nie oznacza to jednak, że wszystkie wymienione nieruchomości znajdują się w najbliższym, kilkusetmetrowym sąsiedztwie wejścia do metra.
W przypadku Chrzanowa sytuacja jest jeszcze bardziej charakterystyczna.
Analiza Walter Herz wskazuje, że w zasięgu do 1,2 km od tej stacji nie ma obecnie żadnego budynku biurowego. Obiekty widoczne w szerszej analizie pochodzą również z sąsiednich obszarów, w tym Ursusa.
Chrzanów może więc w pierwszej kolejności rozwijać się jako lokalizacja mieszkaniowa i usługowa, a nie jako nowe skupisko dużych biurowców.
Oznacza to potencjalnie większe zapotrzebowanie na handel, gastronomię, usługi codzienne i lokale przeznaczone dla mieszkańców.
To jednak scenariusz rozwoju, a nie prognoza potwierdzona danymi o konkretnych transakcjach czy nowych projektach.
Czy metro zwiększa liczbę biurowców? Historia Warszawy pokazuje zależność
Rozwój warszawskiego metra od lat towarzyszy rozbudowie sektora powierzchni biurowych.
Według analizy Walter Herz w otoczeniu najstarszych stacji pierwszej linii metra około 80% istniejących dziś biurowców powstało już po ich uruchomieniu.
W rejonach obsługiwanych przez pierwszy odcinek M1 otwarty w 1995 roku powstało później około 150 budynków biurowych o łącznej powierzchni 954 tys. mkw.
W otoczeniu kolejnych etapów M1, realizowanych w latach 1998-2008, rozwijała się zabudowa obejmująca około 160 biurowców i 1,17 mln mkw. powierzchni.
Największe liczby wiążą się z centralnym odcinkiem drugiej linii metra. Od 2015 roku w jego zasięgu powstało około 230 nowych budynków oferujących łącznie 3,12 mln mkw. powierzchni biurowej.
Nie dowodzi to jednak, że wszystkie te inwestycje zrealizowano właśnie dzięki metru.
Na rozwój biurowców wpływały również boom gospodarczy, dostępność gruntów, plany zagospodarowania przestrzennego, rosnący popyt korporacyjny i zmiany struktury warszawskiej gospodarki.
Metro było jednym z elementów sprzyjających rozwojowi poszczególnych lokalizacji, a nie jedyną przyczyną nowych inwestycji.
Dlaczego nowe metro nie gwarantuje boomu biurowego na Bemowie?
Rozbudowa drugiej linii metra na zachód odbywa się w innych warunkach rynkowych niż rozwój biurowców w Śródmieściu i na Woli w poprzednich dekadach.
Coraz większe znaczenie ma praca hybrydowa, która zmienia sposób wykorzystywania przestrzeni biurowej. Najemcy zwracają uwagę nie tylko na lokalizację, ale także na elastyczność umowy, koszty eksploatacyjne, efektywność energetyczną i możliwość dopasowania powierzchni do faktycznej obecności pracowników.
W zachodniej części Warszawy istotna jest również konkurencja między funkcją mieszkaniową a biurową.
Jeżeli popyt na mieszkania i lokale usługowe będzie zapewniał deweloperom korzystniejszą relację ryzyka do spodziewanego zwrotu, nie muszą oni decydować się na budowę nowych biurowców wyłącznie dlatego, że powstała stacja metra.
Znaczenie mają także miejscowe plany zagospodarowania przestrzennego, dostępność działek inwestycyjnych i możliwości realizacji konkretnych przedsięwzięć.
– Metro otwiera przestrzeń głównie dla projektów mixed-use, lokalnych biur, elastycznych powierzchni do pracy oraz usług dla mieszkańców – zauważa Daria Stefańska z Walter Herz.
Ostatecznie najważniejszym czynnikiem pozostanie rzeczywiste zainteresowanie najemców.
Co nowy odcinek M2 oznacza dla właścicieli biur i inwestorów?
Poprawa dostępności komunikacyjnej może stworzyć kilka możliwości dla właścicieli nieruchomości komercyjnych w zachodniej Warszawie.
Większa atrakcyjność istniejących budynków
Biurowce położone blisko nowych stacji mogą uzyskać przewagę nad podobnymi obiektami, do których dojazd transportem publicznym jest bardziej czasochłonny.
Może to pomóc w rozmowach z potencjalnymi najemcami i ograniczać ryzyko długotrwałych pustostanów.
Nie oznacza to jednak, że właściciele od razu będą mogli podnieść czynsze do poziomu obserwowanego przy stacjach w centrum Warszawy.
Szansa na modernizację starszych biurowców
Właściciele starszych obiektów mogą wykorzystać poprawę dostępności jako jeden z argumentów przemawiających za modernizacją.
Odświeżenie powierzchni wspólnych, poprawa efektywności energetycznej, dopasowanie modułów do potrzeb mniejszych firm i zwiększenie komfortu użytkowania mogą pomóc w konkurowaniu z nowocześniejszymi nieruchomościami.
W niektórych przypadkach taka strategia może okazać się bardziej uzasadniona ekonomicznie niż budowa kolejnego obiektu od podstaw.
Potencjał projektów mixed-use
Nowe stacje mogą także zwiększać zainteresowanie przedsięwzięciami łączącymi różne funkcje.
Projekty mixed-use obejmują przykładowo lokale usługowe, powierzchnie biurowe i mieszkania, w zależności od dopuszczalnego zagospodarowania terenu.
Na obszarach o rosnącej liczbie mieszkańców bardziej racjonalne może być rozwijanie lokalnego centrum usługowego z mniejszymi biurami niż budowa dużego kompleksu korporacyjnego.
O opłacalności takiego modelu przesądzą jednak lokalny popyt, koszty realizacji oraz warunki prawne.
Jak ocenić potencjał inwestycyjny nieruchomości przy nowej stacji?
Bliskość metra powinna być traktowana jako jeden z elementów oceny, a nie jako samodzielna gwarancja opłacalności inwestycji.
Przed podjęciem decyzji warto przeanalizować:
- Rzeczywisty czas dojścia do stacji – nie tylko odległość na mapie, ale także układ ulic, przejść i chodników.
- Stan techniczny nieruchomości – wiek budynku, instalacje, koszty utrzymania i potrzeby modernizacyjne.
- Strukturę najemców – długość umów, ryzyko wypowiedzeń i udział niewynajętej powierzchni.
- Poziom czynszów konkurencyjnych obiektów – najlepiej o podobnym standardzie i położonych w tej samej części miasta.
- Możliwości rozbudowy lub zmiany funkcji – z uwzględnieniem miejscowych planów i ograniczeń technicznych.
- Prognozowane koszty inwestycji – finansowanie, modernizacja, koszty operacyjne i potencjalne okresy pustostanu.
W przypadku zakupu nieruchomości inwestycyjnej kluczowe znaczenie ma również analiza dochodów i ryzyka. Zagadnienia te szerzej omawiamy w poradniku jak inwestować w nieruchomości i dobierać strategię do dostępnego kapitału.
Jak sprawdzić, czy metro rzeczywiście zwiększyło zainteresowanie biurami?
Najbardziej miarodajne będą zmiany obserwowane już po uruchomieniu nowego odcinka i po upływie czasu potrzebnego na dostosowanie decyzji najemców.
Warto zwrócić uwagę przede wszystkim na liczbę nowych zapytań dotyczących powierzchni biurowych, tempo podpisywania umów i zmiany poziomu pustostanów.
Istotne będą również rzeczywiście uzyskiwane stawki czynszowe, a nie tylko ceny prezentowane w ofertach najmu.
Jeżeli właściciele zaczną modernizować starsze budynki lub pojawią się nowe projekty komercyjne, będzie to kolejny sygnał zwiększającego się zainteresowania lokalizacją.
Jednocześnie warto porównywać te zmiany z wynikami innych warszawskich obszarów biurowych, ponieważ ogólna koniunktura rynkowa może wpływać na wszystkie dzielnice równocześnie.
FAQ – metro M2 i nieruchomości w Warszawie
Czy nowe stacje metra M2 zwiększą ceny nieruchomości na Bemowie?
Nowe stacje mogą poprawić atrakcyjność nieruchomości dzięki lepszej dostępności komunikacyjnej. Nie ma jednak podstaw, aby prognozować jednolity wzrost cen wszystkich mieszkań, lokali i biurowców. Analiza Walter Herz dotyczy przede wszystkim stawek czynszu na rynku biurowym, a nie bezpośrednio cen sprzedaży nieruchomości mieszkaniowych.
Jakie nowe stacje metra powstają w zachodniej Warszawie?
Nowy odcinek drugiej linii metra obejmuje stacje Lazurowa, Chrzanów i Karolin. Według komunikatów z października 2026 roku trwa etap testów i przygotowań do uruchomienia regularnego ruchu pasażerskiego.
O ile droższe są biura położone przy metrze?
Według analizy Walter Herz biura klasy A znajdujące się w pieszym zasięgu metra osiągają średnie czynsze wyższe o około 6 euro za mkw. miesięcznie niż porównywane obiekty tej klasy poza tym zasięgiem. Dla budynków klasy B i C różnica wynosi przeciętnie około 3-4 euro. Wyniki opisują zależność statystyczną, a nie gwarantowany wzrost czynszu konkretnego biurowca.
Dlaczego Karolin może zyskać więcej niż Chrzanów?
W otoczeniu Karolina znajduje się więcej istniejących biurowców, które mogą bezpośrednio skorzystać z poprawy dojazdu. W zasięgu do 1,2 km od stacji Chrzanów analiza Walter Herz nie wskazuje obecnie żadnego budynku biurowego. Dlatego Karolin ma większy potencjał natychmiastowej poprawy dostępności istniejących biur, podczas gdy rozwój Chrzanowa może koncentrować się przede wszystkim na zabudowie mieszkaniowej i usługowej.
Metro M2 zmieni zachodnią Warszawę, ale nowy rynek biurowy nie powstanie automatycznie
Rozbudowa drugiej linii metra na Bemowie jest istotną inwestycją infrastrukturalną, która może poprawić dostępność zachodniej części Warszawy i zwiększyć atrakcyjność położonych tam nieruchomości.
Dane Walter Herz pokazują silną zależność między dostępem do metra a poziomem średnich czynszów biurowych. Największe korzyści w nowej części sieci mogą pojawić się w rejonie Karolina, gdzie już dziś funkcjonuje grupa budynków komercyjnych.
Nie oznacza to jednak, że w otoczeniu każdej nowej stacji powstanie rozbudowane centrum biznesowe.
Współczesny warszawski rynek biurowy działa w warunkach pracy hybrydowej, konkurencji lokalizacyjnej i coraz większych wymagań najemców dotyczących standardu oraz efektywności kosztowej.
O sukcesie zachodniego odcinka M2 z perspektywy nieruchomości komercyjnych zdecyduje więc nie sama obecność stacji, lecz to, czy nowa infrastruktura przełoży się na rzeczywisty popyt, wyższe obłożenie biurowców i uzasadnienie ekonomiczne kolejnych inwestycji.
Dla właścicieli istniejących nieruchomości może to być przede wszystkim szansa na poprawę konkurencyjności. Dla deweloperów – impuls do ponownej analizy potencjału zachodnich dzielnic Warszawy.
Źródła i metodologia
- Walter Herz, „Metro zmienia wartość biur, jak wpłynie na zachodni rejon Warszawy”, analiza rynku biurowego z 20 października 2026 roku, materiał przekazany redakcji InfoRealEstate.pl.
- Walter Herz – doradztwo na rynku nieruchomości komercyjnych.
- Urząd m.st. Warszawy, 14 października 2026 roku – testy i przygotowania do uruchomienia zachodniego odcinka M2.
- Centrum Unijnych Projektów Transportowych – budowa zachodniego odcinka M2, 30 września 2026 roku.
Uwaga metodologiczna: analiza Walter Herz przedstawia dane dotyczące rozmieszczenia budynków biurowych i średnich czynszów w różnych lokalizacjach Warszawy. Zależności pomiędzy bliskością metra a czynszem nie należy interpretować jako jednoznacznego dowodu, że samo otwarcie stacji spowoduje określony wzrost stawek lub wartości nieruchomości.