Starzenie się społeczeństwa otwiera nowe możliwości dla polskiego rynku nieruchomości. Na koniec 2025 roku osoby w wieku 65 lat i więcej stanowiły już 21,1% mieszkańców Polski. Mimo rosnącego znaczenia tej grupy większość deweloperów podchodzi do inwestycji w wyspecjalizowane mieszkania senioralne ostrożnie. Część firm analizuje potencjał segmentu, inne koncentrują się na budownictwie bez barier architektonicznych. Konkretne przedsięwzięcia rozwijają na razie nieliczni inwestorzy.
Rynek senior living, łączący funkcję mieszkaniową z dodatkowymi usługami ułatwiającymi codzienne życie osobom starszym, może stać się jednym z kierunków dywersyfikacji działalności deweloperskiej. Nie oznacza to jednak, że firmy masowo przygotowują już nowe osiedla przeznaczone dla seniorów.
Takie wnioski płyną z sondy przeprowadzonej przez serwis Dompress.pl wśród przedstawicieli kilkunastu przedsiębiorstw działających na polskim rynku nieruchomości. Wypowiedzi pokazują zarówno zainteresowanie nowym segmentem, jak i bariery ograniczające tempo jego rozwoju.
Polska się starzeje. Blisko 8 mln mieszkańców ma co najmniej 65 lat
Zmiany demograficzne są jednym z najważniejszych czynników, które w kolejnych dekadach będą wpływały na strukturę popytu mieszkaniowego.
Według Głównego Urzędu Statystycznego na koniec 2025 roku w Polsce mieszkało około 7,9 mln osób w wieku 65 lat i więcej. Stanowiły one 21,1% ogółu ludności, podczas gdy rok wcześniej udział tej grupy wynosił 20,6%.
To istotna zmiana z punktu widzenia rynku nieruchomości. Rosnąca liczba starszych mieszkańców może zwiększać zapotrzebowanie na lokale pozbawione barier architektonicznych, położone blisko usług, transportu publicznego i infrastruktury medycznej.
Potrzeby mieszkaniowe osób starszych nie są jednak jednolite. Część seniorów pozostaje samodzielna i poszukuje wygodnego mieszkania w dobrze skomunikowanej lokalizacji. Inni mogą potrzebować usług wspomagających codzienne funkcjonowanie, a w niektórych przypadkach także stałej opieki.
Z tego względu wzrost liczby seniorów nie przekłada się automatycznie na jednakowy popyt na wszystkie rodzaje nieruchomości senioralnych.
Czym różni się senior living od tradycyjnego domu opieki?
Termin senior living odnosi się do modeli mieszkalnictwa projektowanych z myślą o potrzebach starszych mieszkańców. Mogą one obejmować samodzielne apartamenty, mieszkania serwisowane oraz obiekty zapewniające dodatkowe usługi, zależnie od przyjętego modelu inwestycji.
W przeciwieństwie do klasycznego domu opieki głównym założeniem wielu projektów senior living jest umożliwienie mieszkańcom zachowania samodzielności i aktywności społecznej przez możliwie długi czas.
W praktyce oferta może obejmować:
- mieszkania i części wspólne bez barier architektonicznych,
- dostęp do usług medycznych i rehabilitacyjnych,
- wsparcie w codziennych czynnościach,
- przestrzenie rekreacyjne i integracyjne,
- systemy bezpieczeństwa i rozwiązania smart home,
- organizację wydarzeń i aktywności społecznych.
Zakres świadczeń zależy od operatora konkretnego obiektu. Nie każde mieszkanie określane jako senioralne zapewnia usługi opiekuńcze, dlatego przy ocenie inwestycji należy rozróżniać funkcje mieszkaniowe od rzeczywiście dostępnej opieki.
OKAM rozwija Prestia Rezydencje Senioralne w Łodzi i Warszawie
Wśród firm uczestniczących w sondzie Dompress.pl najbardziej konkretne przedsięwzięcia przedstawia OKAM, rozwijający markę Prestia Rezydencje Senioralne.
Jak informuje Marcin Michalec, dyrektor zarządzający OKAM Capital, pierwsza realizacja rozwijana jest na łódzkim Księżym Młynie, w ramach projektu Prestige Park.
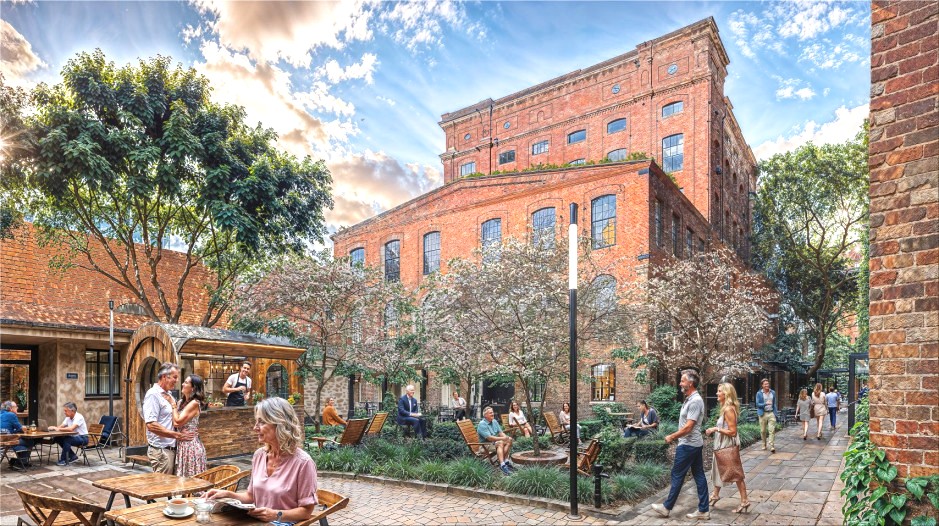
Inwestycja zakłada wykorzystanie rewitalizowanych budynków dawnej przędzalni. Zgodnie z deklaracją dewelopera mają tam powstać mieszkania serwisowane dla osób starszych, uzupełnione o dodatkowe usługi i formy wsparcia.
W założeniach przedsięwzięcia istotne jest także łączenie różnych grup wiekowych. W tym samym kompleksie mają funkcjonować zarówno przestrzenie przeznaczone dla seniorów, jak i mieszkania dla młodszych mieszkańców oraz rodzin.
Druga planowana lokalizacja marki Prestia znajduje się na terenie F.S.O. PARK w Warszawie, w rejonie dawnej Fabryki Samochodów Osobowych.
Projekt wpisuje się w szerszą koncepcję tworzenia wielofunkcyjnej przestrzeni miejskiej, w której mieszkalnictwo senioralne stanowi jeden z elementów zagospodarowania terenu.
Deweloper przedstawia Prestia jako element dywersyfikacji działalności. Warto jednak rozróżnić rozwijane i zapowiadane inwestycje od obiektów już oddanych do użytkowania. Sonda nie podaje terminów rozpoczęcia działalności poszczególnych rezydencji ani szczegółowego cennika usług.
Alter Investment rozważa projekty senioralne w Gdyni i Lądku-Zdroju
Potencjał segmentu dostrzega również Alter Investment. Spółka analizuje zarówno mieszkania projektowane bez barier, jak i rozwiązania assisted living, zakładające współpracę z wyspecjalizowanym operatorem usług.
Wśród rozważanych kierunków wymieniane są funkcje senioralne w projekcie w Gdyni oraz przedsięwzięcie związane ze zdrowiem i długowiecznością w Lądku-Zdroju.
Damian Tomasik, prezes Alter Investment, wskazuje, że firma traktuje segment senioralny jako jeden z ważnych kierunków przyszłego rozwoju.
Na podstawie przedstawionych informacji nie można jednak stwierdzić, że wymienione projekty zostały już zatwierdzone do realizacji. Na obecnym etapie są to analizowane możliwości inwestycyjne.
Atal, Develia i Archicom ostrożnie podchodzą do nowego segmentu
Większość dużych firm deweloperskich uczestniczących w sondzie nie deklaruje obecnie uruchomienia wyspecjalizowanych inwestycji senior living.
Zbigniew Juroszek, prezes Atalu, wskazuje, że spółka koncentruje się na mieszkaniach przeznaczonych na potrzeby indywidualne, ale nie wyklucza wejścia na rynek senioralny w przyszłości.
W jego ocenie dla starszych klientów szczególne znaczenie mają lokalizacja, bliskość usług, windy oraz odpowiedni metraż i rozkład mieszkania.
Z podobnego założenia wychodzi Develia. Karol Dzięcioł, członek zarządu spółki, wskazuje na długoterminowy potencjał wynikający ze zmian demograficznych. Jednocześnie priorytetem przedsiębiorstwa pozostają klasyczne inwestycje mieszkaniowe oraz rozwijanie kompetencji w innych segmentach, takich jak prywatne akademiki studenckie.
Także Archicom, należący do Grupy Echo, nie prowadzi obecnie projektów senior living. Jak wyjaśnia Piotr Kozłowski, Design Director w Grupie Echo, firma koncentruje się na projektowaniu budynków, które mogą odpowiadać na potrzeby mieszkańców w różnym wieku.
W tym podejściu kluczowe znaczenie mają rozwiązania uniwersalne, takie jak dostępność architektoniczna, wygodne przestrzenie wspólne i odpowiednia infrastruktura usługowa.
Mieszkania dla seniorów bez tworzenia zamkniętych osiedli
Nie wszyscy deweloperzy postrzegają przyszłość mieszkalnictwa senioralnego jako rozwój wydzielonych kompleksów przeznaczonych wyłącznie dla osób starszych.
Alides Poland, Robyg oraz Profit Development zwracają uwagę na możliwość dostosowywania standardowych projektów mieszkaniowych do potrzeb różnych grup wiekowych.
Takie podejście zakłada, że seniorzy mogą korzystać z tych samych osiedli co rodziny z dziećmi, młodzi specjaliści czy osoby mieszkające samotnie, pod warunkiem zapewnienia odpowiednich rozwiązań projektowych.
Konrad Płochocki z Alides Poland wskazuje m.in. na znaczenie elastycznej architektury oraz usług umożliwiających samodzielne funkcjonowanie mieszkańców w ich własnych lokalach.
W praktyce oznacza to większą rolę dostępności budynków, komunikacji miejskiej, usług zdrowotnych i lokalnych punktów handlowych.
Także rynek mieszkań kupowanych na własność może zatem stopniowo dostosowywać ofertę do starszych nabywców bez tworzenia odrębnych projektów senioralnych.
Dlaczego deweloperzy nie inwestują masowo w senior living?
Jedną z najważniejszych barier jest odmienny model biznesowy wyspecjalizowanych inwestycji senioralnych.
W tradycyjnym projekcie mieszkaniowym deweloper koncentruje się przede wszystkim na przygotowaniu inwestycji, budowie i sprzedaży lokali. Tymczasem obiekt senior living może wymagać organizacji oraz finansowania usług przez cały okres jego funkcjonowania.
„Wejście w segment opieki senioralnej wymaga zupełnie innego know-how operacyjnego niż klasyczne budownictwo mieszkaniowe” – podkreśla Renata McCabe-Kudła, Country Manager Grupo Lar Polska.
Grupo Lar analizuje ten kierunek w ramach planowanego rozszerzania działalności poza tradycyjne mieszkania na sprzedaż, wykorzystując doświadczenia grupy na rynku hiszpańskim.
Podobnie BPI Real Estate Poland dostrzega potencjał nowych form mieszkalnictwa, ale wskazuje na konieczność odpowiedniego przygotowania modelu operacyjnego i współpracy z doświadczonymi partnerami.
Wyzwaniem pozostaje także ustalenie źródeł przychodów. Projekty senioralne mogą być oparte na sprzedaży mieszkań, najmie, opłatach abonamentowych za usługi albo modelach łączących kilka rozwiązań.
Każdy z tych wariantów wymaga odmiennego podejścia do finansowania inwestycji i zarządzania nieruchomością.
Czy polskich seniorów będzie stać na mieszkania serwisowane?
Rosnąca liczba osób starszych nie oznacza automatycznie wzrostu liczby klientów zdolnych do finansowania mieszkań i dodatkowych usług w komercyjnych obiektach senioralnych.
Na tę barierę zwraca uwagę Zuzanna Należyta, dyrektor ds. handlowych Eco Classic. W jej ocenie możliwości finansowe znacznej części seniorów mogą ograniczać tempo rozwoju rynku.
Jest to istotny głos w dyskusji, ponieważ pozwala odróżnić potrzeby społeczne od efektywnego popytu, czyli zapotrzebowania popartego zdolnością do ponoszenia określonych kosztów.
Ocena potencjału komercyjnego wymagałaby jednak szczegółowych danych dotyczących dochodów i majątku potencjalnych mieszkańców, poziomu opłat oraz kosztów świadczenia usług. Sonda Dompress.pl nie zawiera takiej analizy.
Nie można więc na jej podstawie określić wielkości opłacalnego rynku senior living ani prognozować konkretnych cen mieszkań i abonamentów.
Jak senior living może zmienić polski rynek mieszkaniowy?
Wypowiedzi przedstawicieli deweloperów wskazują na kilka możliwych kierunków rozwoju.
Pierwszym jest budowa wyspecjalizowanych rezydencji senioralnych, łączących mieszkania z usługami i dodatkowymi udogodnieniami. Drugim – rozwój mieszkań wspomaganych we współpracy z operatorami opieki. Trzecim – stopniowe dostosowywanie standardowych osiedli do potrzeb starzejącej się populacji.
Te modele nie muszą ze sobą konkurować. Mogą odpowiadać na potrzeby różnych grup mieszkańców, zależnie od wieku, stanu zdrowia, sytuacji rodzinnej i możliwości finansowych.
Z perspektywy deweloperów kluczowe będzie ustalenie, w których lokalizacjach i dla jakich odbiorców możliwe jest stworzenie oferty zapewniającej zarówno rzeczywistą wartość użytkową, jak i ekonomiczną trwałość projektu.
Rozwój senior living należy też rozpatrywać w kontekście szerszych zmian na rynku deweloperskim. Ostatnie dane o sprzedaży nowych mieszkań w październiku 2026 roku pokazują wzrost liczby transakcji, ale nie przesądzają o perspektywach nowych, wyspecjalizowanych segmentów.
Senior living w Polsce: duży potencjał, ale inwestycje dopiero na początku drogi
Sonda Dompress.pl pokazuje, że deweloperzy coraz poważniej uwzględniają zmiany demograficzne w dyskusjach o przyszłości swojej działalności.
Nie wszyscy są jednak gotowi do uruchamiania wyspecjalizowanych projektów. Część firm rozwija konkretne przedsięwzięcia, inne analizują możliwości inwestycyjne, a wiele koncentruje się na projektowaniu standardowych mieszkań przyjaznych osobom starszym.
Najważniejsza różnica przebiega dziś nie między firmami dostrzegającymi i ignorującymi potencjał senior living, lecz między deweloperami gotowymi do realizacji nowych modeli inwestycyjnych a przedsiębiorstwami pozostającymi na etapie obserwacji rynku.
Rosnąca liczba seniorów tworzy długoterminową potrzebę mieszkaniową. O tym, jak szybko przełoży się ona na nowe inwestycje, zadecydują dostępność finansowania, poziom opłat, możliwość pozyskania operatorów usług oraz rzeczywista gotowość klientów do korzystania z takich rozwiązań.
FAQ – najczęstsze pytania o mieszkania senioralne
Czym jest senior living?
Senior living to model mieszkalnictwa dostosowany do potrzeb osób starszych. Może obejmować samodzielne mieszkania, apartamenty serwisowane oraz dostęp do dodatkowych usług zdrowotnych, rekreacyjnych i wspomagających codzienne życie. Zakres świadczeń zależy od konkretnej inwestycji i jej operatora.
Czy w Polsce powstają już inwestycje senior living?
Tak. Przykładem rozwijanego przedsięwzięcia jest marka Prestia Rezydencje Senioralne firmy OKAM, z projektami w Łodzi i Warszawie. Inne przedsiębiorstwa, w tym Alter Investment i Grupo Lar, analizują możliwości wejścia na ten rynek. Samo rozważanie inwestycji nie oznacza jednak jej rozpoczęcia.
Czym różni się senior living od domu opieki?
Senior living koncentruje się przede wszystkim na funkcji mieszkaniowej i zachowaniu samodzielności mieszkańców, często z dostępem do usług dodatkowych. Dom opieki jest natomiast placówką, której zasadniczym zadaniem jest zapewnianie opieki osobom potrzebującym wsparcia. Poszczególne modele mogą częściowo się pokrywać, dlatego zawsze należy sprawdzić rzeczywisty zakres oferowanych świadczeń.
Dlaczego deweloperzy ostrożnie podchodzą do inwestycji senioralnych?
Wyspecjalizowane mieszkalnictwo senioralne wymaga często innego modelu finansowego i operacyjnego niż tradycyjna sprzedaż mieszkań. Oprócz budowy obiektu trzeba zaplanować usługi, personel, zarządzanie oraz koszty długoterminowego funkcjonowania. Istotną barierą może być również zdolność potencjalnych klientów do ponoszenia dodatkowych opłat.
Źródła: Dompress.pl, „Czy deweloperzy będą wchodzić w projekty senioralne”, 14 października 2026 r.; GUS, „Ludność. Stan i struktura oraz ruch naturalny w przekroju terytorialnym w 2025 r.”.